
Blog
Банкротство: что это такое, как оно работает и виды банкротства.

Вы можете самостоятельно подать заявление о банкротстве или обратиться к адвокату, что, по мнению многих специалистов, является оптимальным вариантом для понимания этого сложного процесса. Это поможет избежать неприятных сюрпризов, связанных с оплатой подачи заявки и услугами адвоката. В противном случае кредиторы могут снова начать попытки взыскания всей задолженности.
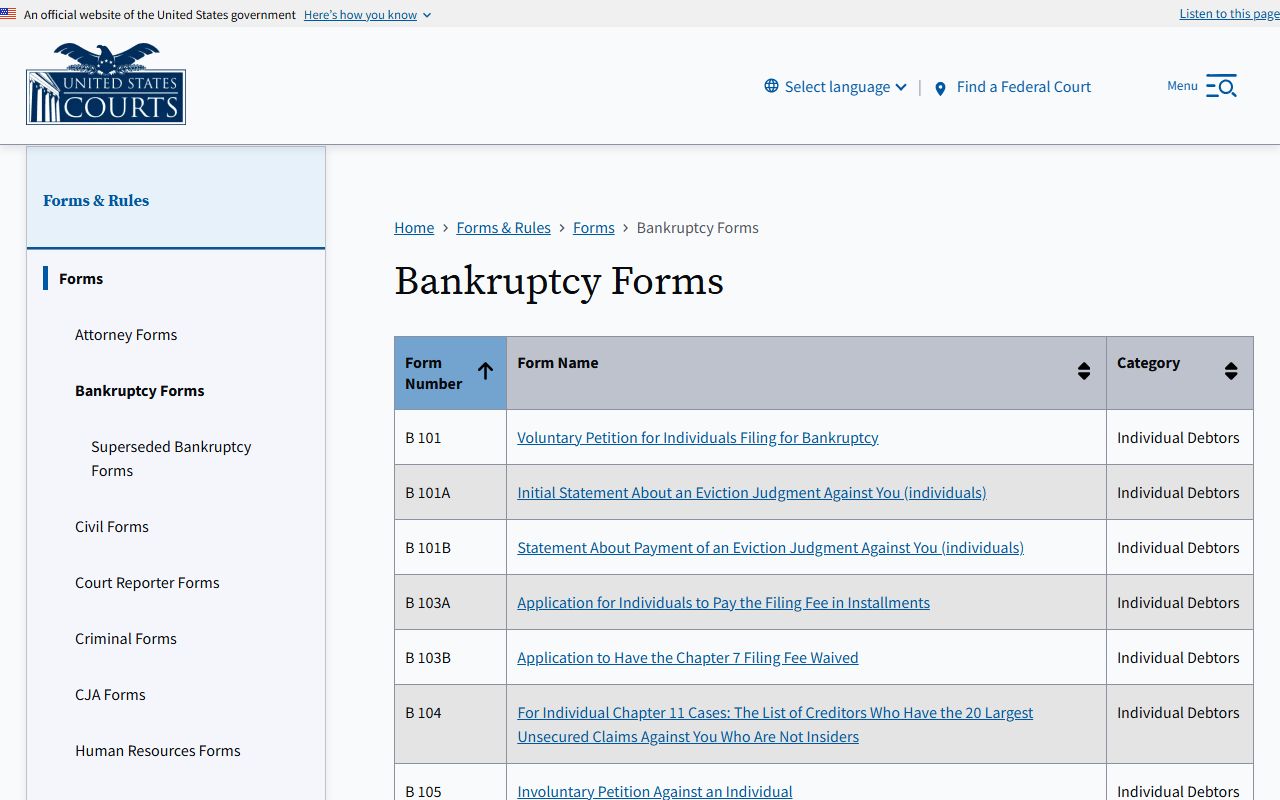
В целом можно банкротство физических лиц под ключ сказать, что если вы сталкиваетесь с угрозой насилия, важно подать заявление на получение ордера для «лица, подверженного риску насилия», прежде чем инициировать процесс банкротства. Опыт подсказывает, что это четкое и простое пошаговое руководство поможет вам уверенно пройти через процесс подачи заявки на банкротство. Хотя подача заявления о банкротстве может показаться трудной, серия статей и видеороликов объясняет каждый раздел официальных форм в доступной и понятной форме. После подачи заявки вам необходимо пройти курс для должников перед тем — как ваше банкротство будет завершено.
Если вы подаете заявление на проживание в Великобритании или на получение британского гражданства.
Проявление здравого смысла имеет значение — подавать заявление о банкротстве не стоит, если вы ожидаете крупную финансовую поступление, например, наследство. Соломон отмечает: «Многие люди прибегают к различным мошенническим уловкам для укрытия своих активов перед подачей заявления о банкротстве. Но они не осознают, что эти уловки легко поддаются выявлению управляющим по делам о банкротстве». «Суд будет анализировать недавние финансовые операции заявителя (чтобы выяснить), были ли они выполнены с целью мошенничества для уклонения от долгов».
Прямым следствием списания долгов в процессе банкротства будет значительное снижение вашего кредитного рейтинга. А также запись о невыполнении обязательств по погашению долгов в кредитной истории. Независимо от того (какой тип банкротства вам подходит), разумно нанять адвоката, который поможет вам разобраться в сложных процессах, документации и сроках. Полезно рассчитать ваши ежемесячные выплаты по Главе 13 и соответствие требованиям Главы 7 с помощью специального калькулятора банкротства — доступного ниже. В план также входит погашение хотя бы части необеспеченных долгов.
Согласно статье 1107 Кодекса о банкротстве (должник), владеющий имуществом, становится доверительным управляющим, наделенным правами и полномочиями управляющего по Главе 11, и обязан выполнять все функции и обязанности управляющего, за исключением функций расследования. Глава 11 чаще всего применяется для реорганизации бизнеса — будь то корпорация, индивидуальное предприятие или товарищество. Должник, как правило, остаётся «во владении имуществом», с правами и обязанностями управляющего, может продолжать свою деятельность и, с одобрения суда, заключать новые кредитные соглашения. Долги, возникшие из азартных игр, считаются обычными необеспеченными долгами и полностью списываются в соответствии с Главой 7. Вместе с тем критерии для отказа в удовлетворении иска гораздо строже, чем предполагает большинство людей.
В обоих случаях, связанных с малым бизнесом, задолженность, как обеспеченная, так и необеспеченная, должна быть погашена на момент подачи заявки на банкротство. Тем не менее, обычно кредитный рейтинг восстанавливается в течение 12–24 месяцев после подачи заявления, поскольку все списанные долги исчезают из кредитной истории. А коэффициент использования кредита возвращается к нулю. Перед тем как подавать заявление о банкротстве (составьте план ваших финансов после процесса), чтобы знать, как построить стабильный финансовый фундамент. В зависимости от типа банкротства — Главы семь или Главы 13 — вам, возможно, придется погасить часть долга в зависимости от ваших финансовых обстоятельств и активов. Банкротство по Главе 7 остается в кредитной истории на 10 лет и значительно снижает ваш кредитный рейтинг, но со временем он может улучшиться по мере восстановления финансов. В целом можно сказать, что несмотря на пугающий вид, банкротство может стать первым шагом к более стабильному финансовому будущему, позволяя вам вернуть контроль над своими финансами.
Содержание Заслуживает внимания тот факт, что это предполагает частичное погашение долга за счет ваших доходов.
В противном случае, если у вас имеется задолженность перед банком (например, перерасход средств), это считается долгом в рамках процедуры банкротства, и вы не можете погасить его напрямую. Банк имеет право использовать средства с одного из ваших счетов для погашения долгов по другому вашему счету в этом же банке. В целом можно сказать, что но вам будет гораздо легче — если вас будет поддерживать адвокат, занимающийся банкротством.
Вы можете обратиться с заявлением о банкротстве без адвоката — что называется самоподачей. Отправьте необходимые документы вашему управляющему по делам о банкротстве по почте. Когда долг подлежит списанию в рамках Главы 7 (это означает), что вы больше не обязаны его выплачивать, и ваш кредитор не сможет снова его взыскать.
Заявители (успешно завершившие процедуру банкротства по Главе 7), могут списать множество необеспеченных долгов, тогда как другие обязательства остаются невостребованными согласно закону. Однако у Главы 7 есть и свои отрицательные последствия — которые мы подробно рассмотрим далее. Успешное банкротство по Главе семь может устранить большую часть необеспеченных долгов всего за несколько месяцев, сохранив при этом ваше ценное имущество. Глава семь известна как «ликвидационное банкротство». Это самый быстрый, самый простой и наиболее распространенный вид банкротства. Однако в большинстве случаев студенческие кредиты — налоговые задолженности, алименты и выплаты на содержание детей не подлежат списанию. В Главе 7 это возможно только однажды — тогда как в Главе 13 это можно повторять каждый год в рамках вашего плана погашения.
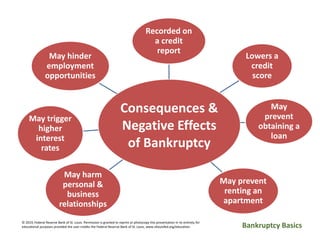
Обычно для физических лиц (подающих заявление о банкротстве), это не имеет налоговых последствий. Возможно (но как и в случае с кредитной картой), для получения ипотеки потребуется время и терпение. В зависимости от типа подачи заявления о банкротстве, процесс одобрения новой кредитной карты может занять от нескольких месяцев до пять-шесть лет. Однако ваши финансовые параметры могут быть недостаточно хороши для подачи на банкротство.
В принципе, защита от банкротства позволит списать значительную часть вашей необеспеченной задолженности, включая остатки на кредитных картах и медицинские счета. Для других людей подойдут альтернативные решения (такие как списание долгов), структурированные планы погашения или переговоры с кредиторами, которые могут облегчить ситуацию без юридических и долгосрочных последствий для кредитной истории, связанных с банкротством. Это не является долгосрочным решением, но может помочь вам стабилизировать финансовую ситуацию в случае временных трудностей, например, смены работы или проблем со здоровьем. Хотя результаты могут варьироваться, многие заемщики снижают свои задолженности на тридцать-пятьдесят% в обмен на единовременную оплату. Эти программы достигают своей цели за счет переговоров с вашими кредиторами о суммах погашения, которые оказались ниже полной задолженности. Возможно, вам потребуется несколько лет, чтобы снова получить кредиты и заемные средства, но, по крайней мере, такая возможность у вас будет.
Если это кажется вам сложным или вы уверены (что потребуется постоянная консультация), обратитесь в некоммерческое агентство по кредитному консультированию. «Банкротство представляет собой новый старт для должника», — утверждает Кэтрин Пик Макьюэн, федеральный судья по делам о банкротстве в Среднем округе Флориды, расположенном в Тампе. Ваш адвокат по делам о банкротстве всегда сможет ответить на вопросы о том, что является правильным, а что — неправильным в данной ситуации. После успешного завершения плана погашения все оставшиеся необеспеченные долги, подлежащие списанию, такие как долговые обязательства по кредитным картам и медицинским счетам, будут аннулированы.
Этот тип банкротства может быть особенно полезен для тех, кто хочет погасить просроченные платежи по обеспеченным долгам, например, ипотеке или автокредиту, сохранив при этом свою недвижимость. ️ В отличие от немедленного списания долгов, как это происходит в Главе 7, Глава 13 включает в себя план погашения, рассчитанный на 3–5 лет.